ഉയർത്തേണ്ടത് ആഡംബര വസ്തുക്കളുടെ നികുതി; ജിഎസ്ടി നിരക്ക് വർധന പിൻവലിക്കണം: കെഎൻ ബാലഗോപാൽ
Synopsis
മുൻപ് ജി എസ് ടി നിരക്ക് കുറച്ച വസ്തുക്കൾക്ക് പോലും വിലക്കുറവ് വിപണിയിൽ ഉണ്ടായിട്ടില്ല. ജനങ്ങൾക്ക് ലഭിക്കേണ്ട ആനുകൂല്യം ലഭിക്കാത്ത സ്ഥിതിയാണെന്ന് മന്ത്രി
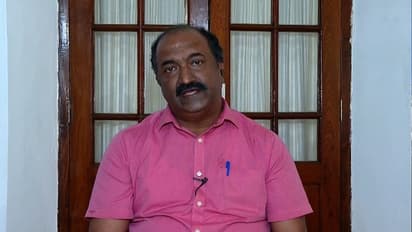
തിരുവനന്തപുരം: ഭക്ഷ്യധാന്യങ്ങൾക്കടക്കം ജിഎസ്ടി നിരക്ക് വർധിപ്പിച്ച നടപടി പിൻവലിക്കണമെന്ന് കേന്ദ്ര സർക്കാരിനോട് വീണ്ടും ആവശ്യപ്പെട്ടതായി സംസ്ഥാന ധനമന്ത്രി കെഎൻ ബാലഗോപാൽ. ഇക്കാര്യം ആവശ്യപ്പെട്ട് സംസ്ഥാനം കേന്ദ്ര സർക്കാരിന് വീണ്ടും കത്തയച്ചു. ചെറിയ അളവിൽ പായ്ക്കറ്റിൽ ആക്കി വിൽക്കുന്ന വസ്തുക്കൾക്ക് പോലും വിലകൂടുന്ന സാഹചര്യമാണ്. മുൻപ് ജി എസ് ടി നിരക്ക് കുറച്ച വസ്തുക്കൾക്ക് പോലും വിലക്കുറവ് വിപണിയിൽ ഉണ്ടായിട്ടില്ല. ജനങ്ങൾക്ക് ലഭിക്കേണ്ട ആനുകൂല്യം ലഭിക്കാത്ത സ്ഥിതിയാണ്. ആഡംബര വസ്തുക്കളുടെ നികുതിയാണ് രാജ്യത്ത് കൂട്ടേണ്ടിയിരുന്നതെന്നും സംസ്ഥാന ധനമന്ത്രി ആവശ്യപ്പെട്ടു.
'സംസ്ഥാനങ്ങൾക്കുള്ള ജിഎസ്ടി നഷ്ടപരിഹാരം അഞ്ചുവർഷംകൂടി തുടരണം'
കേന്ദ്ര ധനകാര്യ മന്ത്രാലയം പുറത്തിറക്കിയ വാർത്താ കുറിപ്പിന്റെ പൂർണ രൂപം
ജിഎസ്ടി കൗണ്സിലിന്റെ 47-ാം യോഗത്തില് നല്കിയ ശുപാര്ശകളുടെ അടിസ്ഥാനത്തില് ജിഎസ്ടി നിരക്കുമായി ബന്ധപ്പെട്ട മാറ്റങ്ങള് ഇന്നുമുതല് (2022 ജൂലൈ 18) പ്രാബല്യത്തില് വന്നു. ഒരു രജിസ്റ്റര് ചെയ്ത ബ്രാന്ഡിന്റെയോ, സാധനങ്ങള്ക്കു ജിഎസ്ടി ചുമത്തുന്നതിന് കോടതിയില് നിയമപരമായി അവകാശപ്പെടാവുന്ന ബ്രാന്ഡിന്റെയോ, നിര്ദിഷ്ട ഉല്പ്പന്നങ്ങള്ക്ക് ജിഎസ്ടി ചുമത്തുന്നതില് നിന്ന്, 'മുന്കൂട്ടി പായ്ക്ക് ചെയ്ത് ലേബല് ചെയ്ത' സാധനങ്ങള്ക്കു ജിഎസ്ടി ചുമത്തുന്നതിലേക്കാണു മാറ്റം വന്നിരിക്കുന്നത്.
ഈ മാറ്റങ്ങളുമായി ബന്ധപ്പെട്ടു വ്യക്തത വരുത്തേണ്ട നിരവധി സംശയങ്ങള് ഉയര്ന്നിട്ടുണ്ട്. പ്രത്യേകിച്ച്, വിജ്ഞാപനം നമ്പര് 6/2022 - കേന്ദ്രനികുതി (നിരക്ക്) 2022 ജൂലൈ 13ലെ അറിയിപ്പിലൂടെയും എസ്ജിഎസ്ടി, ഐജിഎസ്ടി എന്നിവയ്ക്കുള്ള അനുബന്ധ അറിയിപ്പുപ്രകാരവും വിജ്ഞാപനം ചെയ്ത പയറുവര്ഗങ്ങള്, മാവ്, ധാന്യങ്ങള് മുതലായ (താരിഫിന്റെ 1 മുതല് 21 വരെ അധ്യായങ്ങള്ക്കു കീഴില് വരുന്ന നിര്ദിഷ്ട ഇനങ്ങള്) ഭക്ഷ്യവസ്തുക്കളുടെ കാര്യത്തില്. ഇന്നുമുതല് (2022 ജൂലൈ 18) പ്രാബല്യത്തില് വന്ന, 'നേരത്തെ പായ്ക്ക് ചെയ്തതും ലേബല് പതിപ്പിച്ചതുമായ' സാധനങ്ങളുടെ ജിഎസ്ടി സംബന്ധിച്ച് അടിക്കടി ഉയരുന്ന സംശയങ്ങള്ക്കും ചോദ്യങ്ങള്ക്കുമുള്ള വിശദീകരണങ്ങളാണ് ഇനി.
ജിഎസ്ടി നിരക്ക് വർധനയെ എതിർത്ത് കേരളം; ശാസ്ത്രീയ പഠനം നടത്തണമെന്ന് ധനമന്ത്രി
1. പായ്ക്കുചെയ്തതും ലേബല് ചെയ്തതുമായ ചരക്കുകളുടെ കാര്യത്തില് എന്തുമാറ്റമാണ് 2022 ജൂലൈ 18 മുതല് പ്രാബല്യത്തില് വരുത്തിയത്?
2022 ജൂലൈ 18ന് മുമ്പ്, നിര്ദിഷ്ട സാമഗ്രികള് ഒരു യൂണിറ്റ് കണ്ടെയ്നറിലായിരിക്കുകയും ഒരു രജിസ്റ്റര് ചെയ്ത ബ്രാന്ഡിന്റെയോ, സാധനങ്ങള്ക്കു ജിഎസ്ടി ചുമത്തുന്നതിനു കോടതിയില് നിയമപരമായി അവകാശപ്പെടാവുന്ന ബ്രാന്ഡിന്റെയോ, നിര്ദിഷ്ട ഉല്പ്പന്നങ്ങളായിരിക്കുകയോ ചെയ്യുമ്പോഴും അതിനു ജിഎസ്ടി ബാധകമായിരുന്നു. 2022 ജൂലൈ 18 മുതല് ഈ വ്യവസ്ഥയില് മാറ്റംവന്നു. ലീഗല് മെട്രോളജി നിയമത്തിലെ വ്യവസ്ഥകള് അനുസരിച്ച് 'നേരത്തെ പായ്ക്കു ചെയ്തതും ലേബല് ചെയ്തതുമായ' സാമഗ്രികളുടെ വിതരണത്തിനു ജിഎസ്ടി ബാധകമാക്കി. ഇക്കാര്യം ഇനി പറയുന്ന ചോദ്യങ്ങളില് വിവരിച്ചിട്ടുണ്ട്. ഉ
ദാഹരണത്തിന്, പയര്വര്ഗ്ഗങ്ങള്, അരി, ഗോതമ്പ്, മാവ് (ആട്ട) തുടങ്ങിയ ധാന്യങ്ങള് ബ്രാന്ഡ് ചെയ്തു യൂണിറ്റ് കണ്ടെയ്നറില് പായ്ക്ക് ചെയ്യുമ്പോള് (മുകളില് സൂചിപ്പിച്ചതുപോലെ) നേരത്തെ 5% നിരക്കിലായിരുന്നു ജിഎസ്ടി. 18.7.2022 മുതല്, ഈ ഇനങ്ങള് 'നേരത്തെ പായ്ക്ക് ചെയ്ത് ലേബല് ചെയ്താല്' ജിഎസ്ടി ബാധകമാകും. കൂടാതെ, തൈര്, ലസ്സി, പഫ്ഡ് റൈസ് (പൊരി) മുതലായവ 'നേരത്തെ പായ്ക്ക് ചെയ്തു ലേബല് ചെയ്താല്' 2022 ജൂലൈ 18 മുതല് 5% നിരക്കില് ജിഎസ്ടി ബാധകമാകും. അടിസ്ഥാനപരമായി, 'നേരത്തെ പായ്ക്കുചെയ്തതും ലേബല് ചെയ്തതുമായ' നിര്ദിഷ്ട സാമഗ്രികളിലേക്ക് ബ്രാന്ഡ് ചെയ്ത നിര്ദിഷ്ട ഉല്പ്പന്നങ്ങള്ക്ക് ജിഎസ്ടി ചുമത്തുന്നതിനുള്ള രീതികളിലെ മാറ്റമാണിത്.
2. പയറുവര്ഗങ്ങള്, ധാന്യങ്ങള്, മാവ് തുടങ്ങിയ ഭക്ഷ്യവസ്തുക്കളുടെ ജിഎസ്ടി ഈടാക്കലുമായി ബന്ധപ്പെട്ട് 'നേരത്തെ പായ്ക്ക് ചെയ്തതും ലേബല് ചെയ്തതും' എന്നതിന്റെ വ്യാപ്തി എന്താണ്?
ജിഎസ്ടി ആവശ്യങ്ങള്ക്കായി, 2009ലെ ലീഗല് മെട്രോളജി നിയമത്തിന്റെ സെക്ഷന് 2 ലെ ക്ലോസ് (1) ല് നിര്വചിച്ചിരിക്കുന്നതുപോലെ, 'നേരത്തെ പായ്ക്ക് ചെയ്തതും ലേബല് ചെയ്തതും' എന്ന പ്രയോഗം അര്ത്ഥമാക്കുന്നത് 'നേരത്തെ പായ്ക്ക് ചെയ്ത സാമഗ്രി', ചരക്ക് മുന്കൂട്ടി പായ്ക്കു ചെയ്തിരിക്കുകയോ അല്ലെങ്കില് അതില് ലേബല് പതിപ്പിച്ചിരിക്കുകയോ ആണെങ്കില്, അത് ലീഗല് മെട്രോളജി നിയമത്തിലെ വ്യവസ്ഥകള്ക്കും അതിന് കീഴിലുള്ള നിയമങ്ങള്ക്കും അനുസൃതമായി വര്ത്തിക്കേണ്ടതാണ് എന്നാണ്.
ജിഎസ്ടി വരുമാനത്തിൽ ഫെബ്രുവരി മാസത്തിലും വൻ വളർച്ച; അഞ്ചാം തവണയും 1.30 ലക്ഷം കോടി കടന്നു
ലീഗല് മെട്രോളജി നിയമത്തിന്റെ സെക്ഷന് 2 ലെ ക്ലോസ് (1) താഴെ പറയുന്നു:
(1) 'നേരത്തെ പായ്ക്ക് ചെയ്ത സാമഗ്രി' എന്നാല് വാങ്ങുന്നയാള് ഹാജരാകാതെ, സീല് ചെയ്തതോ അല്ലാതെയോ ഏതെങ്കിലും തരത്തിലുള്ള ഒരു പാക്കേജില് വയ്ക്കുന്ന ചരക്ക് എന്നാണ് അര്ഥമാക്കുന്നത്. അതിനാല് അതില് അടങ്ങിയിരിക്കുന്ന ഉല്പ്പന്നത്തിനു മുന്കൂട്ടി നിശ്ചയിച്ചിട്ടുള്ള അളവ് ഉണ്ടായിരിക്കും.
അതിനാല്, ഇനിപ്പറയുന്ന രണ്ട് ഗുണങ്ങളുള്ള അത്തരം നിര്ദിഷ്ട ഇനങ്ങളുടെ വിതരണത്തിനു ജിഎസ്ടി ബാധകമാകും:
(1) ഇത് മുന്കൂട്ടി പായ്ക്ക് ചെയ്തതാണ്; കൂടാതെ
(2) 2009ലെ ലീഗല് മെട്രോളജി നിയമത്തിന്റെ (2010ലെ 1) വകുപ്പുകള്ക്കു കീഴിലുള്ള പ്രഖ്യാപനങ്ങളും അതിനനുസൃതമായ ചട്ടങ്ങളും പാലിക്കേണ്ടതുണ്ട്.
ചെരുപ്പിനും തുണിക്കും ചുമത്തിയ നികുതി കുറയ്ക്കുമോ? ജിഎസ്ടി യോഗം ഇന്ന്
എന്നിരുന്നാലും, ലീഗല് മെട്രോളജി നിയമം, 2009 (2010ലെ 1) പ്രകാരമുള്ള സത്യവാങ്മൂലങ്ങള്/പാലിക്കലുകള് ആവശ്യമില്ലാത്ത ഒരു പാക്കേജിലാണ് അത്തരം നിര്ദിഷ്ട ചരക്കുകള് വിതരണം ചെയ്യുന്നതെങ്കില്, ജിഎസ്ടി ഈടാക്കലുമായി ബന്ധപ്പെട്ട മുന്കൂട്ടി പായ്ക്ക് ചെയ്തതും ലേബല് ചെയ്തതുമായി കണക്കാക്കില്ല.
ഭക്ഷ്യവസ്തുക്കളുടെ കാര്യത്തില് (പയറുവര്ഗങ്ങള്, അരി, ഗോതമ്പ്, മാവ് മുതലായവ പോലുള്ള), നേരത്തെ പായ്ക്ക് ചെയ്ത നിര്ദിഷ്ട ഭക്ഷ്യവസ്തുക്കളുടെ വിതരണം, 2009ലെ ലീഗല് മെട്രോളജി നിയമപ്രകാരം 'നേരത്തെ പായ്ക്ക് ചെയ്ത ചരക്ക്' എന്ന നിര്വചനത്തിന്റെയും അതിനു കീഴില് വരുന്ന നിയമങ്ങളുടെയും പരിധിയില് വരും. 2011ലെ ലീഗല് മെട്രോളജി (പായ്ക്ക് ചെയ്ത ചരക്കുകള്) നിയമത്തിലെ ചട്ടം 3(എ) പ്രകാരം നേരത്തെ പായ്ക്ക് ചെയ്തതും ലേബല് ചെയ്തതുമായ പായ്ക്കുകളില് 25 കിലോ വരെ (അല്ലെങ്കില് 25 ലിറ്റര് വരെ) അടങ്ങിയിട്ടുണ്ടെങ്കിലും, നിയമത്തില് നല്കിയിരിക്കുന്ന മറ്റ് ഒഴിവാക്കലുകള്ക്കും അതിനു കീഴിലുള്ള ചട്ടങ്ങള്ക്കും വിധേയമാണെങ്കിലുമാണ് മേല്പ്പറഞ്ഞതു ബാധകമാകുക.
പുതിയ ജിഎസ്ടി നിലവിൽ വന്നു, സംസ്ഥാനത്ത് ആശയക്കുഴപ്പം; കെ എൻ ബാലഗോപാൽ
3. ലീഗല് മെട്രോളജി നിയമത്തിനു കീഴില് നല്കിയിരിക്കുന്ന വിവിധ ഒഴിവാക്കലുകള് കണക്കിലെടുത്ത് ഈ കവറേജിന്റെ വ്യാപ്തി എന്താണ്?
അത്തരം ചരക്കുകള്ക്ക് (ഭക്ഷ്യവസ്തുക്കള്- പയര്വര്ഗ്ഗങ്ങള്, ധാന്യങ്ങള്, മാവ് മുതലായവ), 2011 ലെ ലീഗല് മെട്രോളജി (പായ്ക്ക് ചെയ്ത ചരക്കുകള്) നിയമത്തിലെ അദ്ധ്യായം-2ന്റെ ചട്ടം 3 (എ) നിര്ദേശിക്കുന്നത്, 25 കിലോയിലോ 25 ലിറ്ററിലോ കൂടുതലുള്ള ചരക്കുകളുടെ പായ്ക്ക്, ചട്ടം 6 പ്രകാരം സത്യവാങ്മൂലം നല്കേണ്ടതില്ല. അതനുസരിച്ച്, 25 കിലോയില് താഴെയോ അതിന് തുല്യമായതോ ആയ പായ്ക്കുകളില് നേരത്തെ പായ്ക്ക് ചെയ്ത ചരക്ക് വിതരണം ചെയ്യുന്ന അത്തരത്തിലുള്ള നിര്ദിഷ്ട ചരക്കുകള്ക്ക് ജിഎസ്ടി ബാധകമാകും.
ചിത്രീകരണം: ഏതൊരു ഉപഭോക്താവിനും ചില്ലറ വില്പ്പനയ്ക്കായി നേരത്തെ പായ്ക്ക് ചെയ്ത 25 കിലോയുടെ ആട്ടയ്ക്കു ജിഎസ്ടി ബാധകമാണ്. എങ്കിലും, അത്തരത്തിലുള്ള 30 കിലോ പായ്ക്കിന്റെ വില്പ്പന ജിഎസ്ടി ഈടാക്കലില് നിന്ന് ഒഴിവാക്കപ്പെടും.
അതിനാല്, 25 കിലോയില്/25 ലിറ്ററില് കൂടുതലുള്ള ഈ ഇനങ്ങളുടെ പായ്ക്ക് (ധാന്യങ്ങള്, പയര്വര്ഗങ്ങള്, മാവ് മുതലായവ) ജിഎസ്ടിയുമായി ബന്ധപ്പെട്ടു നേരത്തെ പായ്ക്ക് ചെയ്തതും ലേബല് ചെയ്തതുമായ ചരക്കുകളുടെ വിഭാഗത്തില് പെടില്ല. അതുകൊണ്ടുതന്നെ ജിഎസ്ടി ബാധകവുമല്ല.
4. ഒന്നിലധികം റീട്ടെയില് പായ്ക്കുകള് അടങ്ങുന്ന ഒരു കെട്ടിന് ജിഎസ്ടി ബാധകമാണോ? ഉദാഹരണത്തിന്, 10 കിലോ വീതമുള്ള 10 റീട്ടെയില് പായ്ക്കുകള് അടങ്ങിയ ഒരുകെട്ട്?
അതെ, ആത്യന്തികമായി ഉപഭോക്താവിന് റീട്ടെയില് വില്പ്പനയ്ക്കായി ഉദ്ദേശിച്ചിട്ടുള്ള നിരവധി പായ്ക്കുകള്, അതായത് 10 കിലോ വീതമുള്ള 10 പായ്ക്കുകള്, ഒരു വലിയ കെട്ടില് വില്ക്കുകയാണെങ്കില്, അത്തരം വില്പ്പനയ്ക്ക് ജിഎസ്ടി ബാധകമാകും. അത്തരം പായ്ക്ക് ഉല്പ്പാദകനു വിതരണക്കാരനിലൂടെ വില്ക്കാം. 10 കിലോ വീതമുള്ള ഈ പായ്ക്കുകള് അവസാനം റീട്ടെയില് ഉപഭോക്താവിന് വില്ക്കാന് ഉദ്ദേശിച്ചുള്ളതാണ്.
എന്നിരുന്നാലും, 2011 ലെ ലീഗല് മെട്രോളജി (പായ്ക്ക് ചെയ്ത സാമഗ്രികള്) ചട്ടങ്ങളിലെ റൂള് 24 പ്രകാരം അത്തരം മൊത്ത വ്യാപാര പായ്ക്കില് ചില സത്യവാങ്മൂലങ്ങള് നിര്ബന്ധമാക്കിയിട്ടുണ്ടെങ്കിലും, 50 കിലോഗ്രാം (ഒരു പ്രത്യേക പായ്ക്കില്) അടങ്ങിയിരിക്കുന്ന അരിയുടെ ഒരു പായ്ക്ക് ജിഎസ്ടി ഈടാക്കലിന്റെ ആവശ്യങ്ങള്ക്കായി നേരത്തെ പായ്ക്ക് ചെയ്തതും ലേബല് പതിപ്പിച്ചതുമായ ചരക്കായി പരിഗണിക്കില്ല.
ഒക്ടോബറിലെ ജിഎസ്ടി വരുമാനത്തിൽ വർധന, ചരിത്രത്തിലെ രണ്ടാമത്തെ ഉയർന്ന കളക്ഷൻ
5. അത്തരം വില്പ്പനകളില് ഏതു ഘട്ടത്തിലാണു ജിഎസ്ടി ബാധകമാകുക? അതായത്, ഉല്പ്പാദകന്/നിര്മാതാവ്, ചില്ലറവ്യാപാരിക്കു സാധനങ്ങള് വില്ക്കുന്ന മൊത്തവ്യാപാരിക്കു നിര്ദിഷ്ട സാധനങ്ങള് നല്കുമ്പോള് ജിഎസ്ടി ബാധകമാകുമോ?
ഏതെങ്കിലും വ്യക്തി -അതായത് വില്പ്പനക്കാരനു വിതരണം ചെയ്യുന്ന നിര്മ്മാതാവ്, അല്ലെങ്കില് ചില്ലറവ്യാപാരിക്കു വിതരണം ചെയ്യുന്ന വിതരണക്കാരന്/ഡീലര്, അല്ലെങ്കില് വ്യക്തിഗത ഉപഭോക്താവിന് വിതരണം ചെയ്യുന്ന ചില്ലറ വില്പ്പനക്കാരന് എന്നിവര്ക്ക് - ഇത്തരത്തില് സാധനങ്ങള് വിതരണം ചെയ്യുന്നതിനു ജിഎസ്ടി ബാധകമാണ്. കൂടാതെ, ജിഎസ്ടിയിലെ ഇന്പുട്ട് ടാക്സ് ക്രെഡിറ്റ് വ്യവസ്ഥകള്ക്കനുസൃതമായി വിതരണക്കാരന് ഈടാക്കുന്ന ജിഎസ്ടിയില് ഇന്പുട്ട് ടാക്സ് ക്രെഡിറ്റിന് ഉല്പ്പാദകന്/മൊത്തവ്യാപാരിക്ക്/ചില്ലറ വ്യാപാരിക്ക് അര്ഹതയുണ്ട്. ത്രെഷോള്ഡ് ഇളവ് അല്ലെങ്കില് സംയോജനപദ്ധതി ലഭിക്കുന്ന ഒരു വിതരണക്കാരന്, സാധാരണ രീതിയില്, ഇളവിന് അല്ലെങ്കില് സംയോജിതനിരക്കിന് അര്ഹതയുണ്ട്.
6. അത്തരം സാധനങ്ങള് 25 കിലോ/25 ലിറ്റര് വരെയുള്ള പായ്ക്കുകളായി ഒരു ചില്ലറ വ്യാപാരി വാങ്ങുകയും, ചില്ലറ വ്യാപാരി ഏതെങ്കിലും കാരണത്താല് അതു തന്റെ കടയില് പാക്കറ്റ് ഒഴിവാക്കി വിവിധ അളവില് വില്പ്പന നടത്തുകയും ചെയ്താല് നികുതി നല്കേണ്ടതുണ്ടോ?
ഇത്തരം സാധനങ്ങള് മുന്കൂട്ടി പായ്ക്കു ചെയ്തതും ലേബല് ചെയ്തതുമായ പായ്ക്കുകളില് വില്ക്കുമ്പോള് ജിഎസ്ടി ബാധകമാണ്. അതിനാല്, ഒരു വിതരണക്കാരന്/നിര്മ്മാതാവ് അത്തരം റീട്ടെയിലര്മാര്ക്ക് നേരത്തെ പായ്ക്ക് ചെയ്ത് ലേബല് പതിപ്പിച്ച പായ്ക്കറ്റ് വില്ക്കുമ്പോള് ജിഎസ്ടി ബാധകമാകും. എന്നിരുന്നാലും, ഏതെങ്കിലും കാരണത്താല്, ചില്ലറ വ്യാപാരി അത്തരം പാക്കേജില് നിന്ന് പാക്കറ്റ് ഒഴിവാക്കി വിവിധ അളവില് സാധനം വിതരണം ചെയ്യുന്നുവെങ്കില്, ചില്ലറ വ്യാപാരിയുടെ അത്തരം വില്പ്പന ജിഎസ്ടി ഈടാക്കലുമായി ബന്ധപ്പെട്ട പായ്ക്ക് ചെയ്ത സാധനങ്ങളുടെ വിതരണമാകില്ല.
7. വ്യാവസായിക ഉപഭോക്താക്കള്ക്കോ സ്ഥാപന ഉപഭോക്താക്കള്ക്കോ അത്തരം പായ്ക്ക് ചെയ്ത ചരക്കുകള് ഉപഭോഗത്തിനായി വിതരണം ചെയ്യുകയാണെങ്കില് നികുതി നല്കേണ്ടതുണ്ടോ?
വ്യാവസായിക ഉപഭോക്താക്കള്ക്കോ സ്ഥാപന ഉപഭോക്താക്കള്ക്കോ ഉപയോഗിക്കുന്നതിനുള്ള പായ്ക്കു ചെയ്ത ചരക്കുകളുടെ വിതരണം ലീഗല് മെട്രോളജി നിയമത്തിന്റെ പരിധിയില് നിന്ന് 2011 ലെ ലീഗല് മെട്രോളജി (പായ്ക്ക് ചെയ്ത ചരക്കുകള്) നിയമത്തിലെ അധ്യായം 2ലെ ചട്ടം 3 (സി) പ്രകാരം ഒഴിവാക്കിയിരിക്കുന്നു. അതിനാല്, അത്തരത്തില് വിതരണം ചെയ്താല് പ്രസ്തുത ചട്ടം 3(സി) പ്രകാരം നല്കിയിരിക്കുന്ന ഇളവനുസരിച്ച് ജിഎസ്ടി ഈടാക്കലുമായി ബന്ധപ്പെട്ട് ഇതു മുന്കൂട്ടി പായ്ക്കു ചെയ്ത് ലേബല് ചെയ്തതായി കണക്കാക്കില്ല.
8. 'എക്സ്' 20 കിലോ അരി അടങ്ങിയ പൊതികള് വില്ക്കുന്ന ഒരു അരി മില്ലുടമയാണ്. എന്നാല് ലീഗല് മെട്രോളജി നിയമപ്രകാരമോ അതിനുകീഴിലുള്ള മറ്റു ചടങ്ങള് പ്രകാരമോ (ഈ നിയമവും ചട്ടങ്ങളും അയാള് ഒരു സത്യവാങ്മൂലം നല്കണമെന്ന് ആവശ്യപ്പെടുന്നുണ്ടെങ്കിലും) വേണ്ട സത്യവാങ്മൂലം നടത്താത്ത ആളാണ് എക്സ്. എങ്കിലും അത് ഇപ്പോഴും മുന്കൂട്ടി പായ്ക്ക് ചെയ്തതും ലേബല് ചെയ്തതുമായി പരിഗണിക്കുകയും ജിഎസ്ടി ബാധകമാകുകയും ചെയ്യുമോ?
തീര്ച്ചയായും, 2011ലെ ലീഗല് മെട്രോളജി (പായ്ക്ക് ചെയ്ത ചരക്കുകള്) ചട്ടങ്ങള് (അതിന്റെ റൂള് 6) പ്രകാരം ഒരു സത്യവാങ്മൂലം നല്കേണ്ടതിനാല് അത്തരം പായ്ക്കുകള് ജിഎസ്ടിയുടെ ആവശ്യങ്ങള്ക്കായി നേരത്തെ പായ്ക്ക് ചെയ്തതും ലേബല് ചെയ്തതുമായ ചരക്കായി പരിഗണിക്കും. അതിനാല്, മില്ലുടമയായ 'എക്സ്' അത്തരം പായ്ക്കുകളുടെ വിതരണത്തിന് ജിഎസ്ടി നല്കേണ്ടതുണ്ട്.
9. മറ്റെന്തെങ്കിലും പ്രസക്തമായ കാര്യങ്ങളുണ്ടോ?
ലീഗല് മെട്രോളജി നിയമവും അതുപ്രകാരമുള്ള ചട്ടങ്ങളും ഇളവിനുള്ള മാനദണ്ഡങ്ങള് (മുകളില് പറഞ്ഞിരിക്കുന്നതുപോലെ) നിര്ദേശിക്കുകയും ലീഗല് മെട്രോളജി (പായ്ക്ക് ചെയ്ത സാമഗ്രികള്) ചട്ടം 2011ലെ റൂള് 26 പ്രകാരം ചില ഇളവുകള് നല്കുകയും ചെയ്യുന്നു. ഒഴിവാക്കലോ അല്ലെങ്കില് അത്തരം ഇളവുകളോ ബാധകമാക്കുന്നതിനായി, ജിഎസ്ടി ഈടാക്കലുമായി ബന്ധപ്പെട്ട് ആ ഇനത്തെ മുന്കൂട്ടി പായ്ക്കു ചെയ്ത ചരക്കുകളായി കണക്കാക്കില്ല.
കേരളത്തിലെ എല്ലാ വാർത്തകൾ Kerala News അറിയാൻ എപ്പോഴും ഏഷ്യാനെറ്റ് ന്യൂസ് വാർത്തകൾ. Malayalam News തത്സമയ അപ്ഡേറ്റുകളും ആഴത്തിലുള്ള വിശകലനവും സമഗ്രമായ റിപ്പോർട്ടിംഗും — എല്ലാം ഒരൊറ്റ സ്ഥലത്ത്. ഏത് സമയത്തും, എവിടെയും വിശ്വസനീയമായ വാർത്തകൾ ലഭിക്കാൻ Asianet News Malayalam